Aides panneaux solaires :ce qui s’appliqueà votre projet.
Prime supprimée pour les nouveaux dossiers, TVA sous conditions, règles propres aux anciens contrats : SolarGlobe vous aide à vérifier les éléments qui comptent dans votre budget.
La TVA est intégrée au prix facturé ; la vente est un revenu ultérieur ; une exonération concerne l’impôt sur ce revenu. Chaque élément garde sa place.
Le point de départ
Votre dossier a une date. Ses règles aussi.
La DCR est la demande complète de raccordement. Retenez la date reconnue par le gestionnaire de réseau.
Le devis et la signature commerciale ne suffisent pas à établir le droit.
Le nouveau cadre
Aucune prime à intégrer.
Pour un nouveau dossier relevant du S21 depuis cette date, ne comptez aucune prime à l’autoconsommation.
La vente du surplus suit le nouveau régime. L’éligibilité et le taux de TVA restent à vérifier pour l’opération.
Retrouvez la date de DCR reconnue, les éventuelles modifications et le contrat d’achat applicable.
Les anciens contrats conservent leur propre cadre. Le nouveau tarif ne leur est pas automatiquement appliqué ; aucun ancien montant de prime n’est recalculé ici.
Vous ne connaissez pas la date ? Retrouvez la notification de complétude du gestionnaire de réseau, ou demandez-la. Être accompagné dans les démarches↗
La TVA, sous conditions
Un taux réduit. Des preuves à réunir.
5,5 %possible depuis le 1er octobre 2025, sous conditions cumulatives.
Équipements photovoltaïques de puissance ≤ 9 kWc par opération, dans un logement neuf ou ancien. Les modules et le gestionnaire d’énergie doivent respecter les critères réglementaires.
Le matériel et la pose peuvent provenir d’entreprises différentes. Chaque opération doit remplir les conditions qui lui sont applicables.
Eau chaude sanitaireChauffage
Panneaux → gestionnaire d’énergie → usages pilotésProduction et consommation suivies en temps réel. Pilotage continu, automatique et autonome d’au moins deux usages électriques, par exemple eau chaude et chauffage.
Un simple suivi de production ou une minuterie ne suffit pas. Le gestionnaire doit être intégré aux équipements ou compris dans l’offre.
Les critères techniques des modules
Les critères suivants sont cumulatifs et se justifient selon la méthode réglementaire :
Batterie : examiner la nature économique de l’offre
Une offre économiquement indissociable panneaux et batterie, lorsque la batterie n’est pas accessoire, peut relever intégralement du taux normal de 20 %.
Des factures séparées ne suffisent pas à changer la qualification de l’opération. Les opérations réellement indépendantes suivent leur régime propre ; l’ensemble doit être analysé.
Hors éligibilité à un taux réduit, le taux normal est de 20 %.
Le maintien du taux de 10 % concerne seulement certains dossiers transitoires : devis daté et accepté par les deux parties, avec acompte ou offre de financement avant le 1er janvier 2026, et anciennes conditions remplies, notamment puissance ≤ 3 kWc et logement achevé depuis plus de deux ans. Des travaux réalisés plus tard ne suffisent pas à exclure un dossier ainsi admis.
La personne réalisant la pose, l’installation ou l’entretien doit disposer, pendant la prestation, d’une certification ou qualification professionnelle valide, adaptée au type d’installation et à la taille du chantier, selon les exigences techniques applicables. Le logo RGE seul ne prouve pas l’ensemble des conditions fiscales.
L’électricité utilisée chez vous. Le surplus vendu au réseau.
Le revenu de vente ne se confond ni avec une prime, ni avec les achats d’électricité évités.
Usages de la maisonSurplus vers le réseau
Schéma de principe. Aucune proportion ni quantité de production présumée.
Illustration arithmétique
Ce que représente le tarif initial.
1 500 kWh injectés×0,011 € HT / kWh=16,50 € HT
Quantité fictive, tarif initial du nouveau régime. Ce calcul ne prédit ni votre production ni votre rentabilité. Le tarif initial équivaut à 1,1 centime HT par kWh. Aucune indexation appliquée à cet exemple.
Le contrat fixe le cadre.
Le nouveau tarif s’applique aux heures de prix de marché positifs et négatifs. Son indexation annuelle est de 2 % à la date anniversaire du contrat. Un ancien contrat garde son cadre applicable.
Pour les nouvelles DCR relevant du S21 depuis le 5 juin 2026, le tarif initial est 0,011 € HT/kWh.
0,011 € HT/kWh
S21 ; demandes complètes de raccordement (DCR) à compter du 05/06/2026 ; installation éligible sur bâtiment, hangar ou ombrière ; P+Q ≤100 kWc · France métropolitaine continentale
Jusqu’à 9 kWc, seule la vente du surplus est possible. Ce tarif ne s’applique pas aux contrats conclus sous un régime antérieur.
La quantité injectée rémunérée est plafonnée à P × 1 600 h par an. Au-delà de P × 1 600 h injectés annuellement, pas de rémunération TPa.
Le dispositif concerne les installations éligibles sur bâtiment, hangar ou ombrière en métropole continentale, avec une puissance de site P + Q ≤ 100 kWc. Jusqu’à 9 kWc : vente du surplus uniquement.
Le volume annuel rémunérable est plafonné à P × 1 600 heures.
Le contrat est conclu pour 20 ans sous réserve des conditions, notamment des délais d’achèvement prévus par le texte ; cette durée n’est pas inconditionnelle.
Référence tarifaire du site vérifiée le . Le texte du Journal officiel a été reconsulté le 24 octobre 2026 via une reproduction du document. L’accès direct à Légifrance reste bloqué ; la date du référentiel tarifaire ci-dessus est conservée.
La date, les preuves, puis les engagements. Le projet se construit dans cet ordre.
Vérification 01 / 03Votre projet, pièces à l’appui
01
La date et les documents.
Commencer par la pièce qui fait foi.
Une DCR est une demande complète de raccordement. La date reconnue par le gestionnaire de réseau permet d’identifier le cadre à examiner ; le devis commercial ne la remplace pas.
Notification de complétude du gestionnaire de réseau.
Demande et éventuelles modifications du projet.
Contrat d’achat et conditions particulières, s’ils existent.
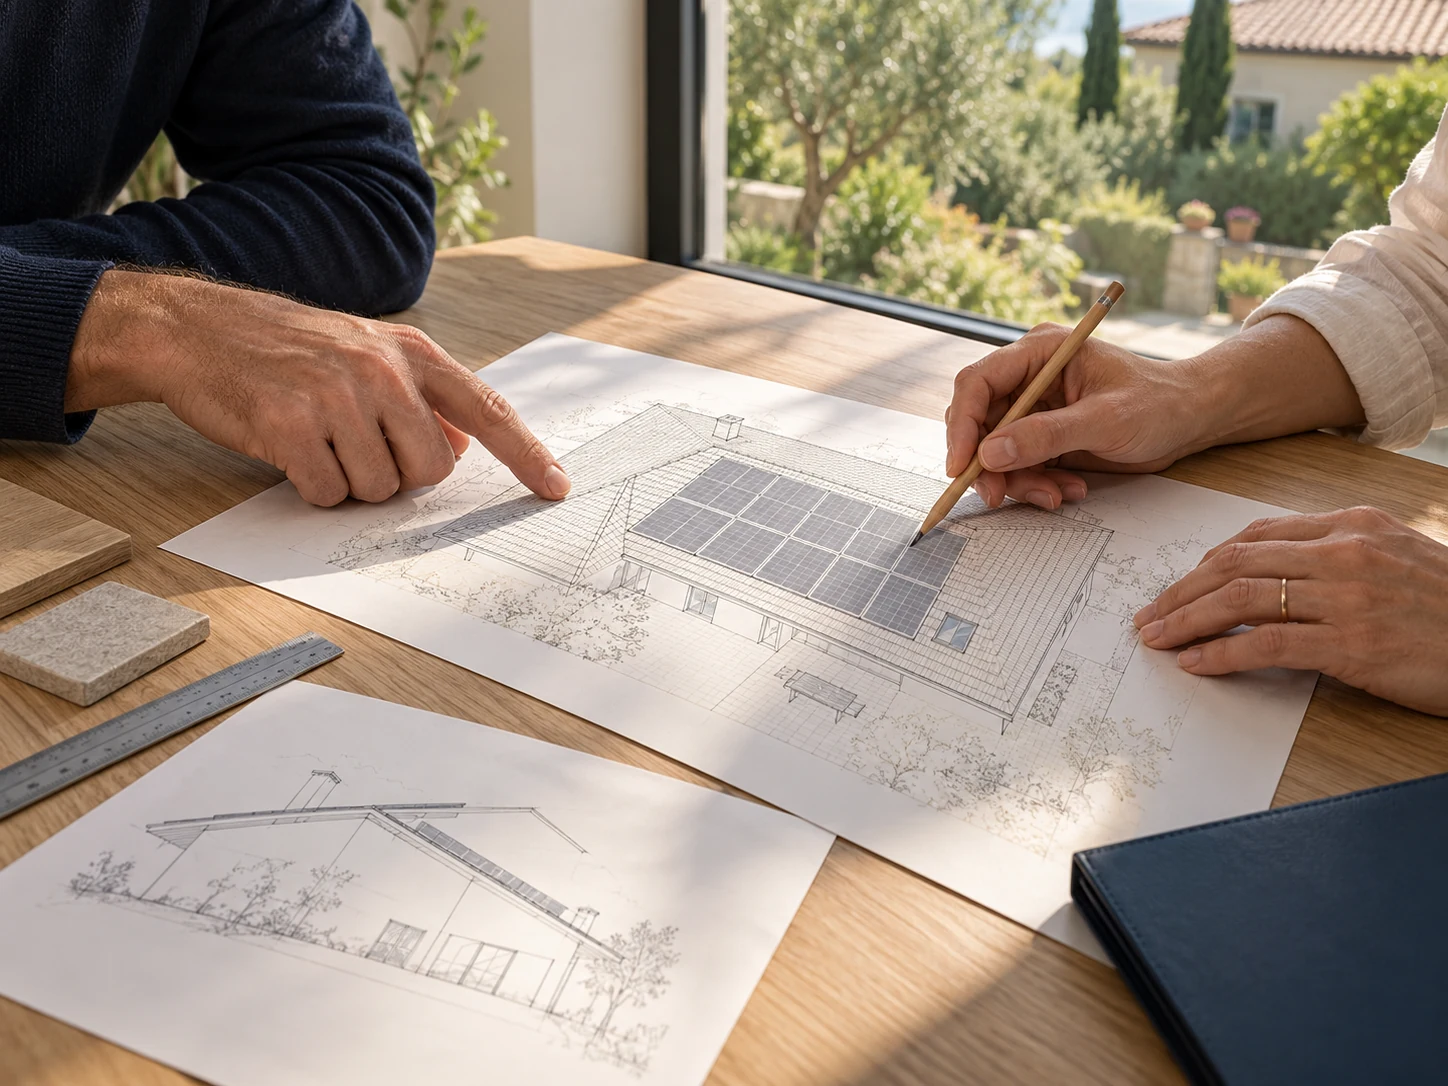
Si la date est inconnue, nous commençons par retrouver ces pièces. Aucun droit à prime n’est présumé.
Vérification 02 / 03Votre projet, pièces à l’appui
02
Les équipements et leurs preuves.
Un taux se justifie, il ne se suppose pas.
La puissance, les caractéristiques des modules et le pilotage des usages se vérifient ensemble. Le professionnel doit disposer d’une qualification ou certification valide, adaptée à la prestation et à la taille du chantier.
Fiches et justificatifs techniques des modules.
Gestionnaire d’énergie et usages réellement pilotés.
Qualification ou certification professionnelle en cours de validité.
Le logo RGE seul ne démontre pas toutes les conditions fiscales.
Vérification 03 / 03Votre projet, pièces à l’appui
03
Les devis et les contrats.
Savoir qui fournit, qui pose et qui facture.
SolarGlobe étudie le projet et fournit le matériel. Le partenaire installateur indépendant réalise les travaux et les facture directement au client, sur un devis distinct.
Périmètres et taux de TVA explicités pour chaque opération.
Offre avec batterie : qualification économique de l’ensemble.
Contrat de vente et compatibilité des soutiens publics vérifiés.
Dans le S21, pas de cumul avec un autre soutien public financier à la production d’électricité sur la même installation. Cette règle n’interdit pas, à elle seule, une TVA réduite.
La fiscalité des revenus
Une exonération, dans un cadre précis.
Elle peut concerner une personne physique exploitant directement une installation ≤ 3 kWc, hors activité professionnelle, dans la limite de deux installations respectant les conditions de raccordement.
Si ces conditions ne sont pas remplies, examinez le régime fiscal applicable, notamment les BIC. La situation fiscale se vérifie pour chaque dossier.
Une aide locale dépend d’un règlement en vigueur, d’un territoire, d’un calendrier et de conditions d’éligibilité. Aucun montant n’est présumé sans les identifier.
MaPrimeRénov’ ne finance pas le photovoltaïque électrique seul. Le solaire thermique ou la partie thermique de certains équipements hybrides peuvent relever d’autres conditions. Leurs montants ne se transposent pas aux panneaux électriques.
S21 : non-cumul avec un autre soutien public financier à la production d’électricité pour la même installation. La TVA réduite n’est pas interdite par cette seule règle.
Les réponses essentielles, avec les références pour aller plus loin.
La prime à l’autoconsommation existe-t-elle encore ?
Pour une nouvelle DCR S21 depuis le 5 juin 2026, aucune prime à l’autoconsommation n’est à compter. Pour une DCR antérieure, il faut consulter le cadre et le contrat applicables au dossier, sans utiliser un ancien barème comme barème actuel.
La date de demande complète de raccordement reconnue par le gestionnaire de réseau est le point de départ. La date du devis ou de signature commerciale ne suffit pas. Retrouvez la notification de complétude, puis rapprochez-la du contrat d’achat et des éventuelles modifications.
Non. Puissance par opération, logement, modules, gestionnaire d’énergie et qualification professionnelle doivent être examinés ensemble. Le matériel et la pose peuvent être fournis par des entreprises différentes, sous réserve de l’éligibilité de chaque opération.
Une batterie bénéficie-t-elle du même taux de TVA ?
Pas automatiquement. Une offre économiquement indissociable comportant une batterie non accessoire peut relever intégralement du taux normal. Des factures séparées ne changent pas, à elles seules, la nature économique de l’opération.
Une exonération est possible pour une personne physique exploitant directement une installation de puissance inférieure ou égale à 3 kWc, hors activité professionnelle, dans la limite de deux installations remplissant les conditions de raccordement. Sinon, il faut examiner les règles fiscales applicables, notamment les BIC.
MaPrimeRénov’ ou ma commune peuvent-elles financer mon projet ?
MaPrimeRénov’ ne finance pas les panneaux photovoltaïques qui produisent seulement de l’électricité. Des équipements solaires thermiques ou la partie thermique de certains équipements hybrides relèvent d’autres conditions. Un dispositif local doit être identifié, en vigueur et compatible avec votre dossier ; aucun montant n’est présumé.